国民年金の追納とは?損得の真相と10年期限を徹底解説【2026年最新】
学生時代に利用した「学生納付特例」や、転職・休職時に申請した「保険料免除」。これらをそのまま放置していると、将来受け取れる年金額が生涯にわたって減額されてしまう事実をご存じでしょうか。その減額分を取り戻し、将来の年金を本来の満額に近づける唯一の救済措置が国民年金追納制度です。
過去に免除や猶予を受けた期間の保険料を後から納付できるこの仕組みですが、単に「年金額が増える」だけにとどまらず、納付した全額が社会保険料控除の対象となって所得税・住民税が劇的に安くなる強力な節税メリットも持ち合わせています。一方で、納付期限や加算金のルールを知らないと思わぬ出費を強いられるケースも少なくありません。本記事では、2026年の最新制度に基づき、追納の損得勘定や手続きの流れを余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:追納とは、過去10年以内の免除・猶予期間の年金保険料を後払いして満額受給を目指す制度。
- 要点2:最大の利点は「年金の満額化」と「納めた年の社会保険料控除(強力な節税効果)」の二重取り。
- 要点3:免除から3年度目以降は追納加算額が発生するため、所得が増えたタイミングでの早期納付が有利。
【基本構造】国民年金の追納とは?免除・猶予分を後から払うべき決定的理由
国民年金の「追納」とは、申請免除や全額・一部免除、納付猶予、あるいは学生時代の学生納付特例追納などによって支払いが猶予・免除されていた過去の国民年金保険料を、後から納付する手続きを指します。
公的年金の老齢基礎年金を満額(40年=480月納付)受給するには、原則としてすべての保険料を欠かさず納める必要があります。しかし、学生納付特例や納付猶予の期間は「受給資格期間」には算入されるものの、将来受け取る年金額には1円も反映されません。また、全額免除や一部免除の期間も国庫負担分(半分または3分の1)しか年金額に反映されないため、何もしなければ将来の受給額が恒久的に削られてしまいます。
ここで多くの人が直面するのが、「追納しないとどうなるのか?」という現実です。たとえば学生納付特例で2年間(24カ月)保険料を猶予されたまま放置すると、現在の年金水準では年額約4万円以上の年金が生涯減額され続けます。平均余命を考えると、65歳から85歳までの20年間で約80万円以上の受給差額が生じる計算です。このギャップを埋めるための公式手段こそが追納制度なのです。
【損得シミュレーション】追納のメリット・デメリットと受給額の激変
追納を実行すべきか否かを判断するにあたって、最も知るべきは具体的な収支バランスです。年金受給額シミュレーションを行うと、追納の圧倒的な回収効率と節税パフォーマンスが浮き彫りになります。
2026年度の国民年金保険料(月額約17,000円前後)をベースに、学生時代の2年間(24カ月分・約41万円)を追納した場合のコストとリターンを検証してみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 追納保険料(2年分) | 約410,000円 | 約40万〜42万円(年度による) | 一時的な手元支出としてはまとまった額 |
| 年金年額の増加分 | 年間約41,000円増(生涯支給) | 満額の1/20(2年分未納解消時) | 約10年の受給(75歳到達時)で元が取れる計算 |
| 所得控除による節税額 | 約82,000円〜123,000円軽減 | 所得税率10〜20%+住民税10%適用時 | 実質負担額が約29万〜33万円まで圧縮される |
| 実質元本回収期間 | 受給開始から約7〜8年(72〜73歳) | 控除なしの場合は約10年 | 平均寿命(男性81歳・女性87歳)を鑑みると高確率で黒字 |
このように、年金追納メリットデメリットを整理すると、メリットは「終身年金の恒久的な底上げ」と「全額所得控除による即効性のある節税」です。一方のデメリットは「手元資金の一時的な流出」と「受給開始から早期に死亡した場合に元本割れするリスク」に集約されます。
【期限とコスト】追納期限10年の壁と追納加算額計算のリアル
追納制度を活用する上で、絶対に忘れてはならない鉄則が追納期限10年のルールです。
通常の国民年金保険料は「納期限から2年」が経過すると時効により納付不能になりますが、免除・猶予の手続きを正式に行っていた期間については、特例として過去10年間(120カ月前まで)遡って納付することが認められています。逆に言えば、10年を1日でも過ぎた月分の保険料は永久に納めることができなくなります。
さらに注意が必要なのが追納加算額計算のペナルティです。日本年金機構の規定により、免除・猶予を受けた年度から「3年度目以降」に追納する場合、当時の保険料額に経過年数に応じた加算額(年利に相当する割増金)が上乗せされます。
加算額自体は年数百円から千円程度と極端に高額ではないものの、複数年分をまとめて追納すると数千円〜数万円単位の追加負担となるため、経済的な余裕ができた段階で可能な限り早く納付書を発行してもらうのが賢明です。
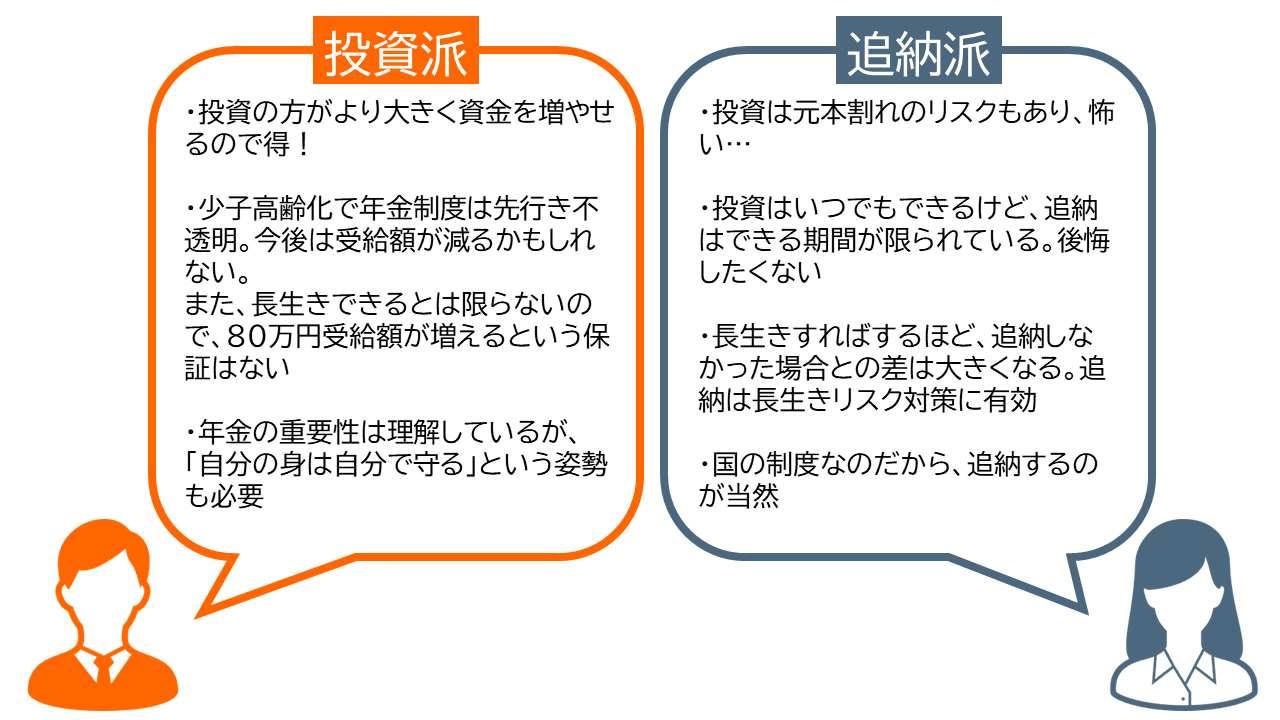
一般に知られていない盲点とネットの誤解|追納は本当に全員が得をするのか?
SNSやネット掲示板上では「年金を追納するくらいなら、その資金を新NISAやオルカン(全世界株式)で運用した方が利回りが高い」という主張が散見されます。しかし、この比較には決定的な盲点が存在します。
第一に、年金追納所得控除による節税は、投資信託などの不確実な運用利回りと異なり「確定した即時リターン」です。追納した保険料全額がその年の課税所得から控除されるため、課税所得が高い会社員ほど年金追納年末調整や確定申告によって確実かつ巨額の税金還付を受けられます。
第二に、公的年金は「終身年金」であり、かつ「物価スライド(インフレ対応)」を備えています。民間保険や投資信託は資産を取り崩せば尽きてしまいますが、老齢基礎年金はどれだけ長生きしても死ぬまで受給額が保証されます。追納は「長生きリスクに対する最も強固なヘッジ」として機能するのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に追納を行ったユーザーの動向を検証すると、ライフステージの変化に合わせた巧みな活用例が多く見られます。
Yahoo!知恵袋やSNS上で目立つのは、20代後半から30代前半のビジネスパーソンによる実践談です。「学生時代に犹予していた2年分を、年収が上がって所得税率が上がった29歳の時に一括追納したところ、年末調整で約9万円の還付金が戻ってきた」という声は典型的な成功例と言えます。
また、現場の年金相談窓口で頻繁に提案されるのが「親が子の追納分を支払う」という手法です。生計を一にしている親が子どもの猶予分保険料を立て替えて支払った場合、支払った親自身の社会保険料控除として適用できます。定年間近で所得税率が高い親が支払うことで、世帯全体としての節税効果を最大化できるテクニックとして広く活用されています。

【ステップ解説】日本年金機構追納申請書を使った手続き方法と納付の流れ
追納の手続きは複雑に見えますが、手順を踏めば非常にシンプルです。年金追納手続き方法は以下の4ステップで完結します。
- 申請書の入手:日本年金機構の公式サイトから「日本年金機構追納申請書(国民年金保険料追納申込書)」をダウンロードして印刷するか、最寄りの年金事務所の窓口で受け取ります。マイナンバーカードを保有している場合は「ねんきんネット」を経由した電子申請も可能です。
- 申請書の提出:必要事項(基礎年金番号、氏名、追納を希望する免除期間など)を記入し、管轄の年金事務所へ郵送または窓口へ直接提出します。
- 納付書の受領:申請からおおむね2〜3週間程度で、日本年金機構から専用の「追納用納付書」が自宅に届きます。
- 金融機関・コンビニでの支払い:納付書に記載された使用期限内に、銀行、郵便局、コンビニエンスストアの窓口、または対応するPay-easy(ペイジー)等で納付します。
【プロの結論】追納すべき人・慎重に見送るべき人の判断基準
制度の特性を踏まえた、専門家視点による最終的な判断基準は以下の通りです。
【追納を強くおすすめする人】
・学生納付特例や免除期間があり、現在安定した給与所得を得ている会社員・公務員(節税効果大)
・過去10年の納期限が迫っており、生涯の基礎年金を確実に満額へ近づけたい人
・両親の所得が高く、親の節税枠として子どもの追納分を立て替えてもらえる世帯
【追納に慎重になるべき人】
・手元の緊急防衛資金(生活費3〜6カ月分)が不足しており、追納によって生活が逼迫する人
・現在無職や非課税世帯で、所得控除による節税メリットを享受できない人(所得が発生するまで納付を待つ選択肢を推奨)
【追納とは】に関するよくある質問(FAQ)
Q1:追納した保険料は、分割で少しずつ支払うこともできますか?
A1:はい、可能です。追納申請書を提出する際、追納を希望する期間を指定できます。例えば「古い月分から3カ月分だけ納付書を発行してもらう」といった分割納付が認められています。ただし、未納分のうち古いものから順に納付していく原則がある点には注意してください。
Q2:追納した分の社会保険料控除は、会社員の場合どうやって申告しますか?
A2:納付後に日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」を、秋に行われる勤務先の年末調整書類に添付して提出するだけで完了します。納付時期が10月以降で証明書が間に合わない場合は、翌年2〜3月の確定申告で還付を受けられます。
Q3:10年前の免除期間と5年前の免除期間がある場合、どちらから追納すべきですか?
A3:原則として、時効が迫っている最も古い期間(10年前に近い月)から優先して追納する必要があります。10年を過ぎると権利そのものが消滅してしまうため、古い免除期間追納期間から計画的に進めてください。
まとめ:将来不安を解消する「追納」の正しいロードマップ
国民年金の追納は、過去の猶予や免除による年金減額を取り戻すだけでなく、現役時代の所得税・住民税を大幅に引き下げる強力な資産防衛策です。「10年の時効期限」と「3年目以降の加算金」というタイムリミットが存在するため、放置することは生涯単位での金銭的損失につながります。
まずは「ねんきんネット」や年金事務所でご自身の未納・免除履歴を確認し、現在の年収と照らし合わせて最も節税効果が高まるタイミングで追納を実行してください。確実な年金増額と即座の税制優遇を活用し、盤石な老後生活の土台を築きましょう。 (出典: 追 納 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。