クレカのタッチ決済は危険?仕組みと上限額・電車改札の真相を徹底検証
レジ前の決済端末にカードやスマートフォンを軽くかざすだけで、数秒のうちに会計が完了するタッチ決済。街中のコンビニエンスストアやカフェにとどまらず、2026年現在では全国の鉄道・バス改札へのオープンループ(国際ブランドのタッチ決済による直接乗車)導入が急速に拡大し、生活インフラとしての地位を確固たるものにしています。
その利便性が評価される一方で、「暗証番号もサインもなしで決済できるのは危険ではないか」「満員電車でスキミングされるのではないか」「レジや改札で急に使えなくなったらどうするのか」といった不安や疑問の声も根強く存在します。本稿では、決済テクノロジーの構造的安全性、店舗や改札での実効性、そして私たちが向き合うべきリスクの真相を、取材データと公的ファクトに基づき徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国際規格「EMVコンタクトレス」の暗号化とワンタイムトークン技術により、遠隔スキミングやカード番号の漏洩リスクは物理的に極めて強固に遮断されている。
- 要点2:1回あたりの利用上限額(原則1万円〜1.5万円前後)を超えると暗証番号入力が必要となり、万が一の盗難・不正利用時もカード会社による原則60日間の全額補償制度が適用される。
- 要点3:鉄道改札の通過速度やセルフレジでの呼称ギャップによるエラーが存在するため、仕組みと正しいかざし方を把握することがスマートな活用の鍵を握る。
【2026年最新動向】なぜ普及が急加速?全国の電車改札やコンビニ店舗で進む日常変革
かつて日本の非接触決済といえば、独自のFeliCa規格を用いた交通系ICカードや電子マネーが圧倒的なシェアを占めていました。しかし、ここ数年で潮目は劇的に変化しています。Visa、Mastercard、JCB、American Expressといった国際ブランドが推進する「EMVコンタクトレス規格(Type A/B)」が標準装備されたことで、クレジットカードのタッチ決済は社会全体へ一気に浸透しました。
普及を強力に後押しした最大の要因は、全国の鉄道・バス事業者による改札機への直接導入です。主要都市圏の私鉄各社や地方の観光路線を中心に、専用の乗車券やICカードへのチャージを介さず、手持ちのクレジットカードやスマートフォンを改札機にかざすだけで入出場できる仕組みが本格稼働しています。訪日外国人観光客(インバウンド)の利便性向上はもちろんのこと、日常的な移動において「チャージ残高を気にするストレス」から解放された国内ユーザーの支持が爆発的な利用増を生み出しました。
大手コンビニエンスストアチェーン各社のセルフレジ刷新も普及を牽引しました。店員にカードを手渡すことなく、自ら端末にタッチするオペレーションが定着したことで、決済にかかる時間は従来の差し込み型クレジット決済と比較して約半分以下に短縮。日常の買い物から都市交通までがシームレスに統合されたことが、2026年の決済シーンにおける最大の地殻変動です。
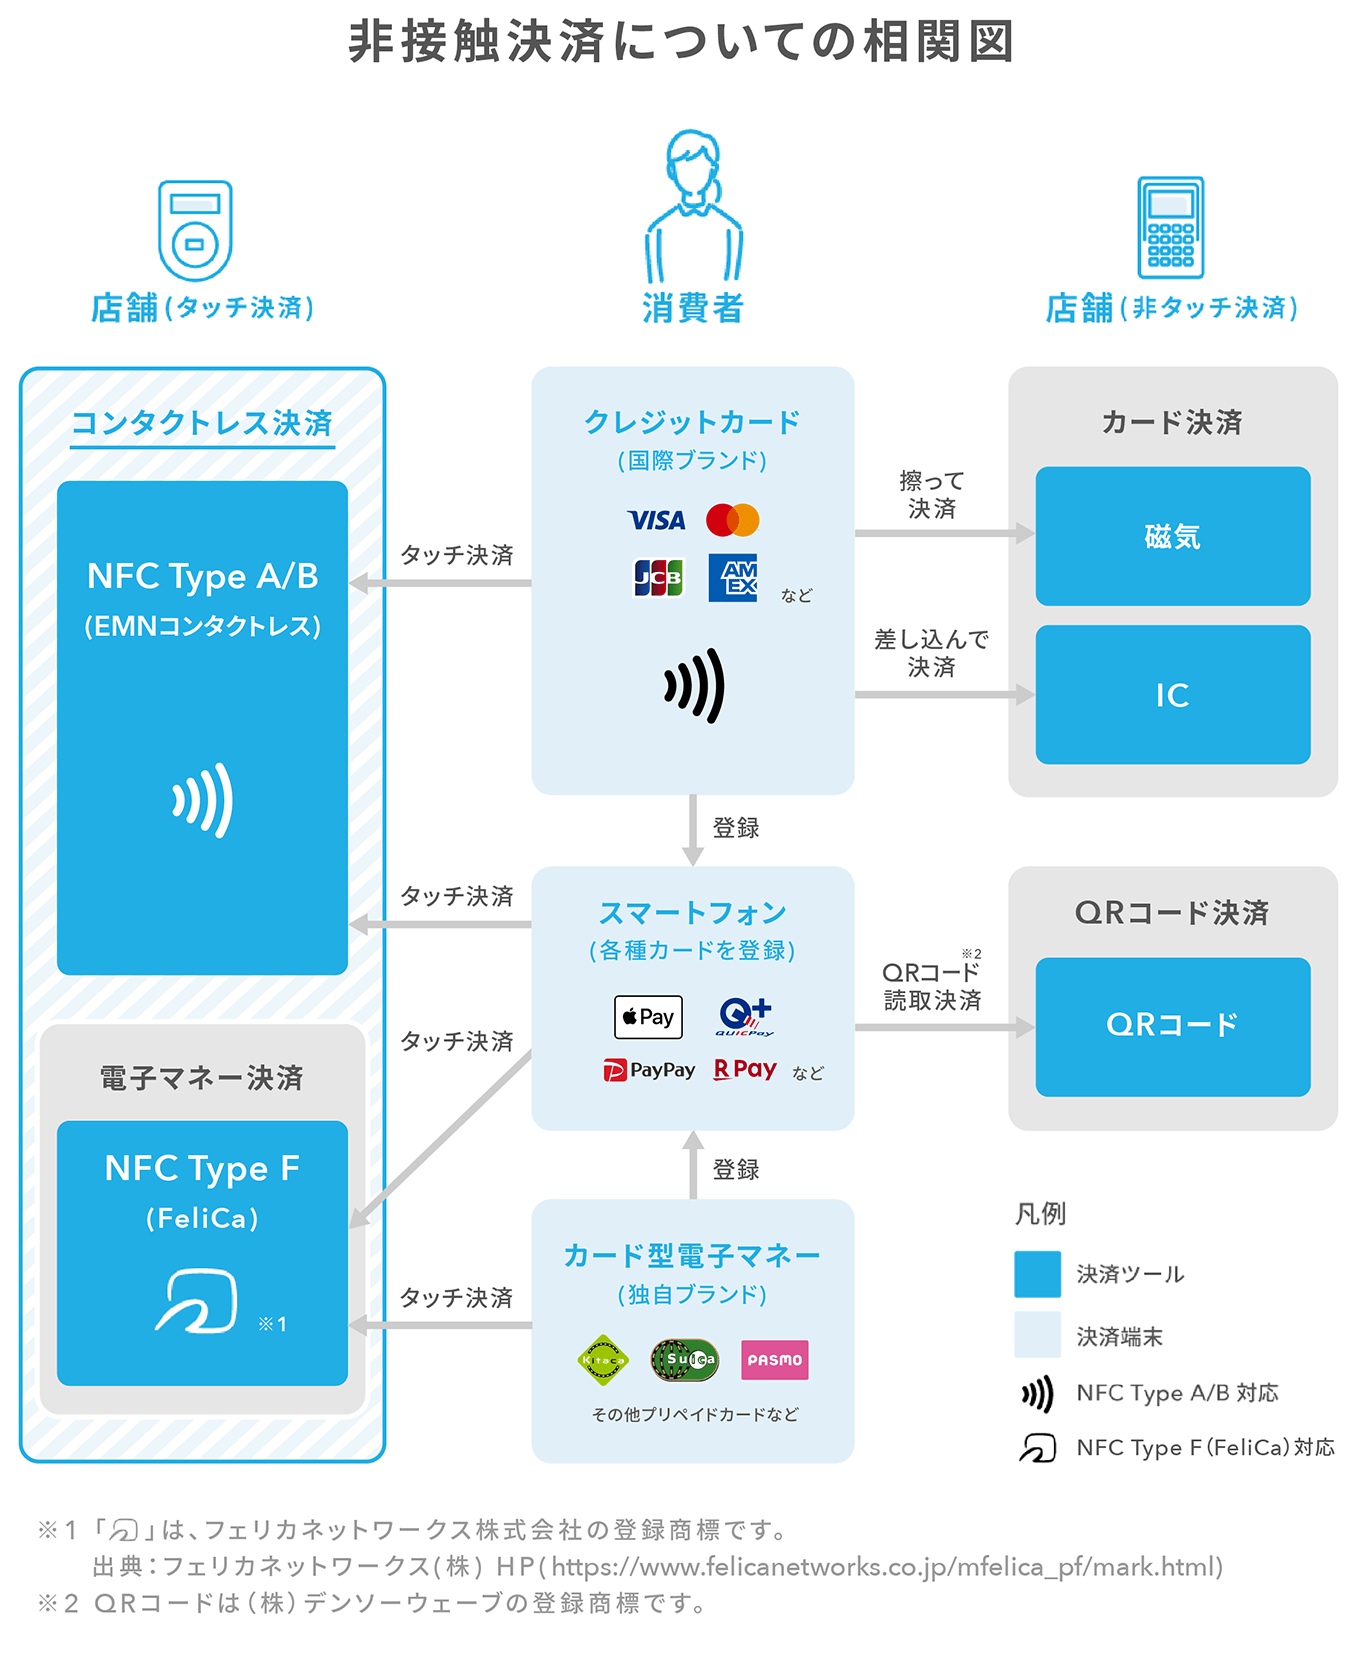
【危険性の真相】暗証番号やサイン不要でも安全?スキミング対策と不正利用補償の砦
多くの利用者が抱く最大の疑念は、「なぜ暗証番号やサインなしで買い物が成立するのか、セキュリティに穴があるのではないか」という点です。しかし、決済工学の観点から見ると、この認識には大きな誤解があります。
従来の磁気ストライプカードは、カード裏面の磁気帯に固定された情報が記録されていたため、スキミング装置によってデータをそのまま複製される脆弱性がありました。これに対し、タッチ決済で用いられるEMV仕様のICチップ通信では、決済のたびに異なる暗号化データ(ワンタイムの暗号トークン)が生成されます。仮に電波を傍受して通信データを盗み取ったとしても、そのデータは一度きりしか使用できないため、別の決済に再利用することは技術的に不可能です。
また、「満員電車などでカバン越しに決済端末を近づけられたら勝手に課金されるのではないか」というネット上の噂についても、現場の検証により実効性がないことが証明されています。タッチ決済が反応する通信距離は国際規格上わずか4cm以内に制限されており、決済端末を加盟店登録なしに個人が勝手に悪用することはできません。不正な決済端末を用意しても、加盟店審査と追跡システムによって即座に発信元が特定・凍結されます。
さらに、万が一カードを物理的に紛失したり盗難に遭って不正利用された場合でも、主要カード会社には「不正利用補償制度」が標準で付帯しています。警察への届出とカード会社への連絡を行えば、通知を受理した日から遡って60日以内の不正利用損害は原則として全額補償されます。暗証番号不要の利便性は、高度な暗号化セキュリティと強固な法意・契約上のセーフティネットの上に成り立っています。
【スペック徹底比較】主要国際ブランドと決済方式の違いを数値データで可視化
一口にタッチ決済と言っても、保有する国際ブランドやデバイスによって対応仕様や特徴が異なります。代表的な決済方式とスペックを整理した客観比較は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| Visaのタッチ決済 | 国内店舗・改札での普及率No.1。世界200以上の国・地域に対応。 | サインレス上限:原則10,000円〜15,000円 | 国内外の交通インフラや海外渡航時の汎用性において頭一つ抜けた完成度。 |
| Mastercardコンタクトレス | 欧州・アジア圏で圧倒的シェア。鉄道改札への対応路線も急速拡大中。 | サインレス上限:原則15,000円前後(店舗基準) | 高額決済時のセキュリティ制御が極めて厳格。Apple Payとの相性も良好。 |
| JCBのタッチ決済 | 日本発の国際ブランド。国内加盟店・地方交通事業者での採用が急伸。 | サインレス上限:原則10,000円〜15,000円 | 国内ポイント還元キャンペーンが豊富で、日常使いにおける実利が際立つ。 |
| Apple Pay / Google Pay | 生体認証(Face ID / Touch ID / 指紋)連動により物理カード以上の安全性を担保。 | 生体認証により高額決済時も暗証番号入力不要な場合多数 | カード番号自体が端末内に保存されないため、紛失・盗難リスク管理の最高峰。 |

【実態検証】レジや改札で使えない意外な理由とネットの評判・生の声
SNSやネット掲示板(5ちゃんねる、Yahoo!知恵袋など)を調査すると、「レジでタッチしても反応しなかった」「改札でエラーが出て扉が閉まった」というリアルな体験談が散見されます。調査の結果、タッチ決済が使えないトラブルには明確な「3大原因」が存在することが判明しました。
第1の原因は、「レジでの伝え方と店側のボタン選択の齟齬」です。有人のレジにおいて、利用者が「タッチで」と伝えると、店員が交通系ICやiD、QUICPayと誤認してレジの待機モードを誤って設定するケースが後を絶ちません。タッチ決済を利用する際は、「クレジットカードをタッチで」あるいは「クレジットで」と明確に伝えるのが業界内の標準的なトラブル回避法です。
第2の原因は、「利用上限額の超過とセキュリティロック」です。一般的な店舗では、1回あたりの決済額が1万円〜1万5000円を超えると、安全対策のために自動でサインレス機能が無効化され、端末へのカード差し込みと暗証番号入力が求められます。これを「タッチ決済のエラー」と勘違いしてしまう利用者が少なくありません。
第3の原因は、「鉄道改札機における通信特性と物理的干渉」です。日本の交通系IC(FeliCa)が誇る改札処理速度(約0.1〜0.2秒)に対し、国際規格のEMVコンタクトレス改札機は通信・認証処理に約0.3〜0.5秒程度を要します。ICカードの感覚で端末の上を「かすめるように素早くスワイプ」してしまうと、読み取り未完了のまま通過しようとしてゲートが閉まる原因になります。改札を通過する際は、「端末の中心にカードやスマホをしっかり1秒密着させる」意識を持つことが重要です。
【プロの結論】キャッシュレス心理学が暴くメリット・デメリットと向き不向きの判断基準
行動経済学および消費心理学の知見では、現金払いにおける「紙幣を手放す瞬間の心理的痛み(Pain of Paying)」が、タッチ決済では極限まで希釈されることが指摘されています。財布からカードを取り出し端末に触れるだけの frictionless(摩擦のない)体験は、時間効率と購買のスムーズさを最大化する反面、無意識の出費を誘発しやすい構造的リスクを孕んでいます。
これらを踏まえ、タッチ決済の恩恵を最大限に享受できる人と、慎重な自己管理が求められる人の明確な境界線を提示します。
▼ タッチ決済を積極的に活用すべき人
- 移動と買い物のタイムパフォーマンスを最重視する人:チャージの手間を省き、改札通過や日常のレジ会計を最速で完結させたい層。
- 海外渡航や出張の機会が多い人:両替の手数料と現金を携帯する治安リスクを回避し、世界標準の決済手段で一本化したい層。
- スマートフォンの生体認証(Apple Pay等)を使いこなしている人:物理カードを持ち歩くリスクを極小化しつつ、最高レベルの暗号化セキュリティを享受できる層。
▼ 導入にあたって自制とルール決めが必要な人
- 毎月の支出管理をクレジットカード明細に依存せず感覚で行っている人:支払いの実感が薄れることで、少額決済が積み重なり予算オーバーに陥りやすい傾向があります。
- カードの保管・管理がルーズで紛失に気づきにくい人:補償期間(原則60日)を過ぎてしまうと不正利用時の自己負担リスクが発生するため、定期的な利用明細アプリのプッシュ通知確認が必須となります。
【クレジット カード タッチ 決済】に関するよくある質問(FAQ)
Q1:手持ちのクレジットカードでタッチ決済が使えるかどうかは見分けられますか?
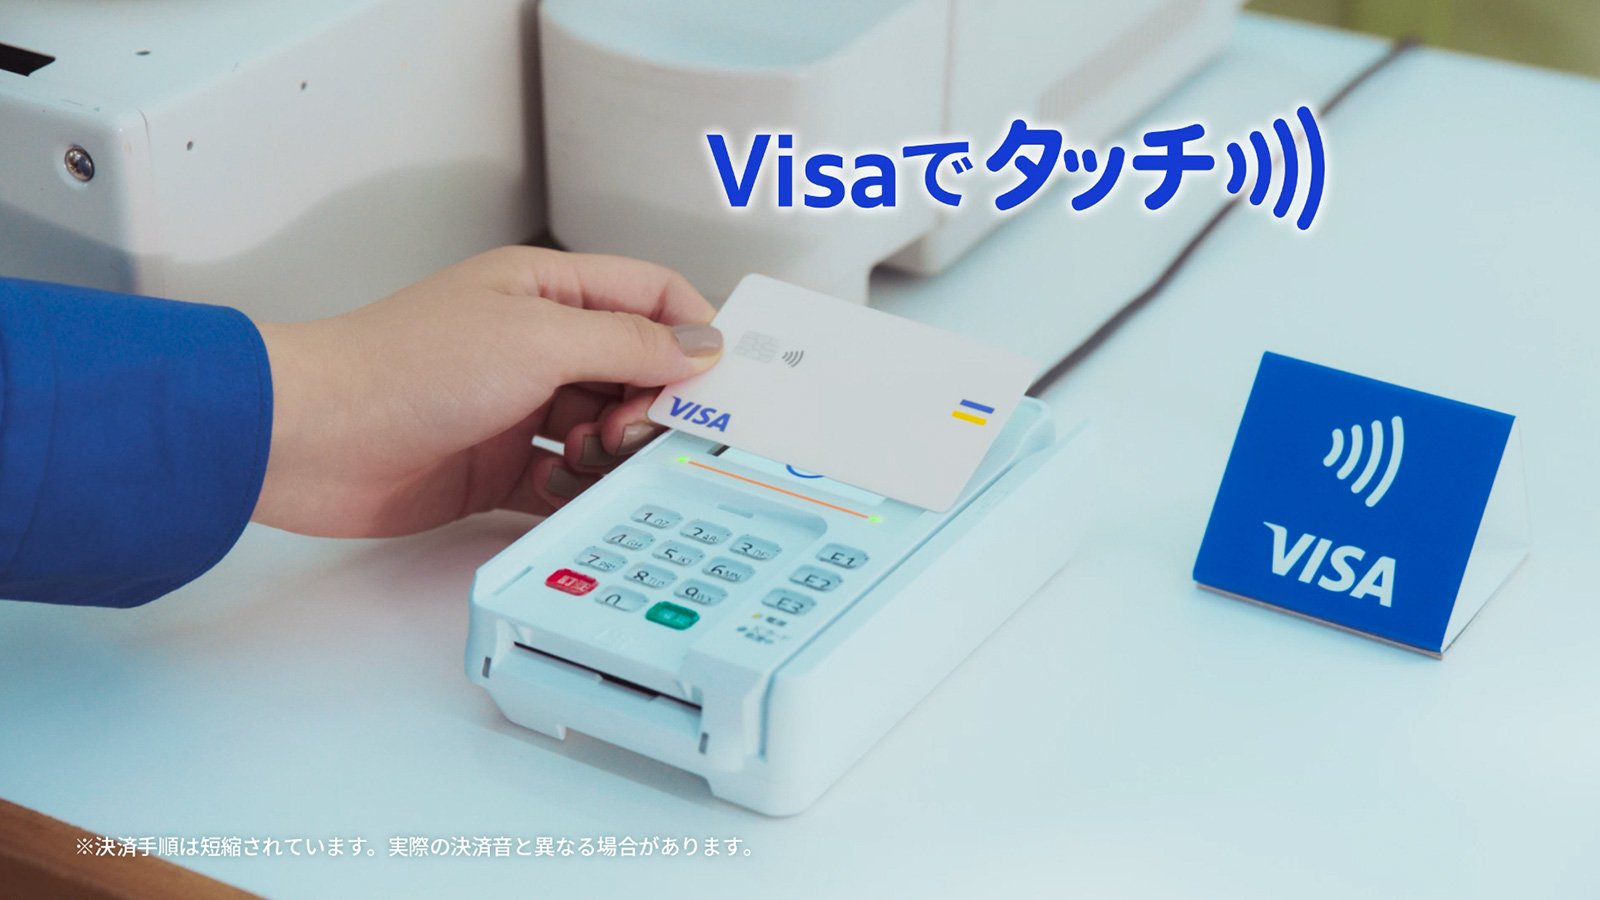
A1:カード券面に「扇形の電波マーク(リップルマーク)」が印字されていればタッチ決済に対応しています。マークがない古いカードでも、カード会社に再発行を申請することでタッチ決済対応の最新仕様に切り替えることが可能です。
Q2:スマートフォン(Apple Payなど)に登録して使う場合、カード現物と何が違いますか?
A2:スマホ決済では、指紋認証や顔認証による「デバイス生体認証」が必須となるため、万が一スマホを落としても他人に勝手に使われる心配がほぼありません。また、カード現物では1万円を超える決済で暗証番号が求められる場合でも、スマホの生体認証であれば上限額が緩和されるケースが多く、安全性と利便性の両面で優れています。
Q3:改札やレジで2回タッチしてしまった場合、二重に引き落とされる心配はありませんか?
A3:決済端末および改札機のシステムには「二重課金防止制御(インターロック機能)」が組み込まれています。一度通信が成立した直後は同一のカード情報を一定時間連続で読み取らない設計になっているため、誤って2度触れてしまっても二重に請求されることはありません。
まとめ:タッチ決済を賢く使いこなすための新常識
クレジットカードのタッチ決済は、単なる手間の省略にとどまらず、高度な暗号化セキュリティとグローバルなインフラ統合を実現した次世代の決済スタンダードです。「暗証番号がないから危ない」という懸念は、EMV規格の暗号トークン技術と充実した不正利用補償制度によって払拭されています。
正しいかざし方や上限額の仕様を把握し、アプリの利用通知を活用して支出をコントロールすること。その基本を押さえておけば、毎日の移動や買い物をこれ以上なく安全かつ快適に変える頼もしいツールとなるはずです。 (出典: クレジット カード タッチ 決済(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。