チューリッヒ医療保険の評判と真相|給付金の噂やデメリットを徹底検証
ネット上の保険比較ランキングやファイナンシャルプランナーの推薦で常に上位へ名を連ねるチューリッヒ生命の終身医療保険。業界トップクラスの保険料の安さと、必要な特約をパズルのように自由に組み合わせられる柔軟性で圧倒的な支持を集める一方、検索窓には「給付金 出ない」「審査が厳しい」といった不穏なワードも並びます。手厚い保障を期待して加入した後に後悔することはないのか、多くの検討者が気になるところです。
月々の固定費を限界まで抑えたい現役世代にとって、無駄のない保障設計は極めて魅力的です。しかし、商品設計の合理性が高いからこそ生じる独自の注意点や、給付金請求時の落とし穴が存在することも事実です。本稿では、主力商品「医療保険プレミアムZ」の実力、ネット上の噂の真偽、他社比較で見えた決定的な差まで、客観的な事実とリアルな評判をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「給付金が出ない」という噂の正体は、主契約をシンプルにして特約を付加しなかった場合の保障範囲の誤解や、告知義務違反による契約解除が主な原因。
- 要点2:主力商品「医療保険プレミアムZ」は業界最安水準の保険料と高いカスタマイズ性が武器だが、基本プランのままでは通院や一時金が出ないため設計時の吟味が必須。
- 要点3:オリックス生命「キュア・ネクスト」などの競合と比較すると、若年層〜中年層の保険料コスパや入院一時金の自由度でチューリッヒ生命に強い優位性がある。
【噂の真相】「チューリッヒの医療保険は給付金が出ない」と言われる理由とは?
チューリッヒ生命の医療保険をリサーチすると必ず目に入るのが「保険金・給付金が出ない」というネガティブな噂です。大切な保険料を払い続ける以上、いざというときに支払われない事態は絶対に避けたいところです。保険金支払いに関する公式データや実務の現場を調査すると、この噂には契約構造の誤認と告知手続きの不備という明確な背景が存在することが判明しました。
最大の要因は、チューリッヒ生命の「医療保険プレミアムZ」が採用している徹底的なモジュール型(完全カスタマイズ型)設計にあります。一般的な医療保険では入院給付金に付帯しているような「手術給付金」や「入院一時金」「通院保障」が、基本プランではあえて削ぎ落とされています。保険料を極限まで安く抑えるために特約を削った結果、いざ入院や手術をした際に「特約を付帯していなかったため対象外だった」という事態が発生し、それが口コミで「出ない」と拡散されてしまうケースが後を絶ちません。
もう一つの決定的な要因が「告知義務違反による解除・不払い」です。通販型・ネット申込を中心とするチューリッヒ生命では、医師の診断書が不要な代わりに、申込時の告知内容に対する審査基準が厳格に運用されています。過去の健康診断での指摘事項や服薬歴を「これくらいは大丈夫だろう」と自己判断で記載しなかった場合、保険金請求時の医療機関調査で発覚し、約款に基づいて正当に支払いが拒否されます。正しく告知を行い、必要な特約を理解して付加していれば、約款どおり迅速に給付金は支払われます。
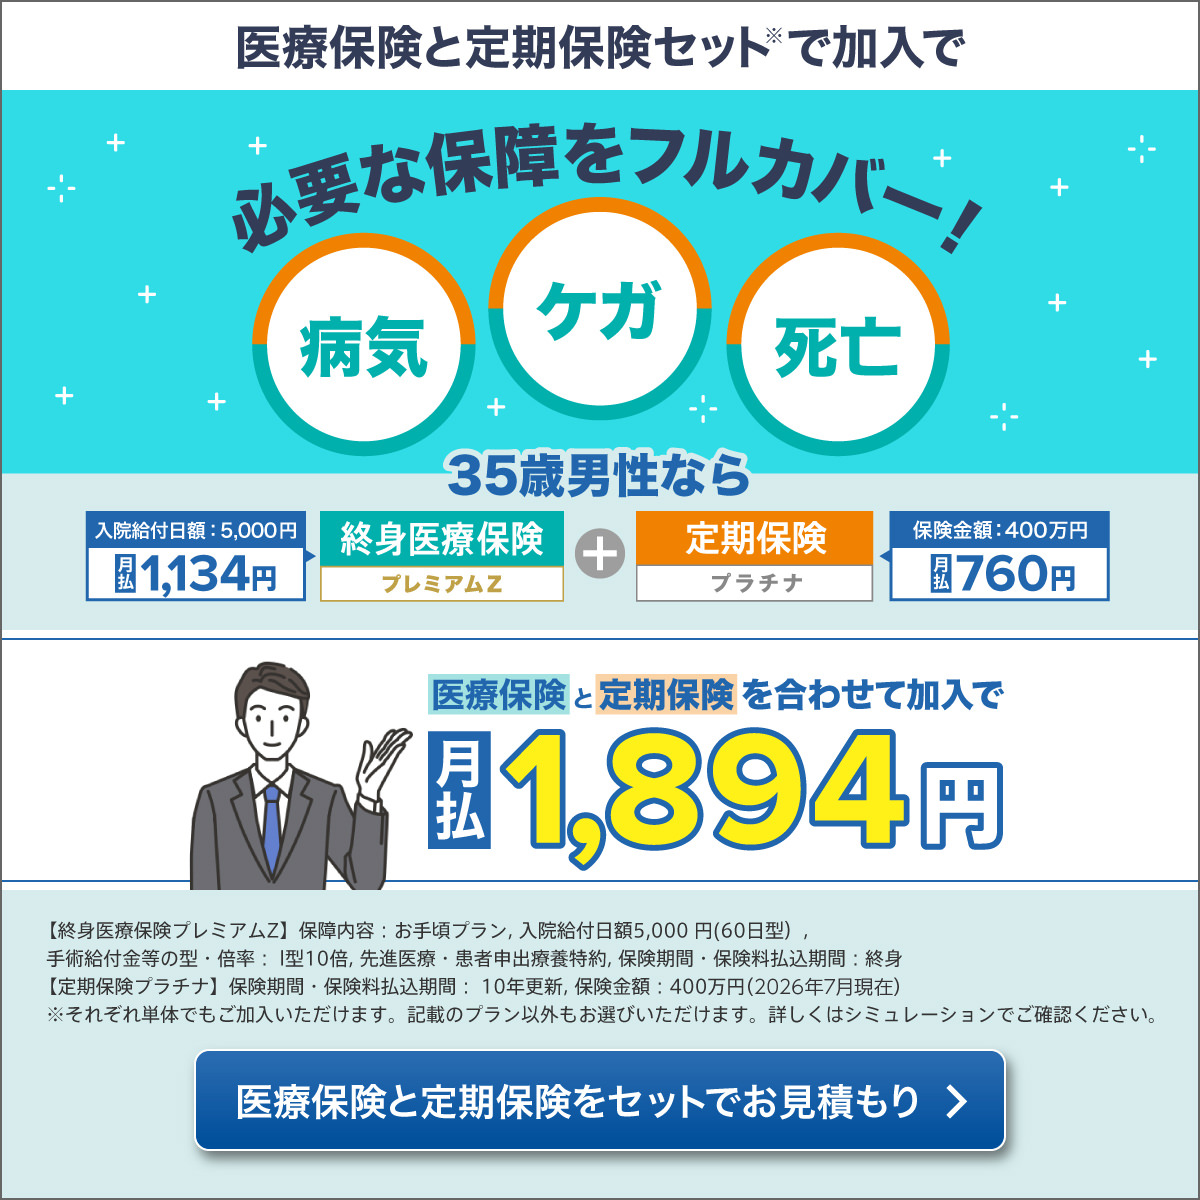
【2026年最新スペック比較】チューリッヒ「医療保険プレミアムZ」と競合他社の実力差
医療保険市場において常に激しいシェア争いを繰り広げているのが、チューリッヒ生命とオリックス生命です。それぞれの主力プランについて、保険料シミュレーションと保障スペックの客観的な比較を行いました。
| 比較項目 | チューリッヒ生命「医療保険プレミアムZ」 | オリックス生命「キュア・ネクスト」 | 編集部の見解・評価 |
|---|---|---|---|
| 月額保険料目安(30歳男性・終身払) | 約1,480円(入院日額5,000円・手術特約付) | 約1,750円(同等基本設計) | チューリッヒが頭一つ抜けた低保険料を実現 |
| 手術給付金の柔軟性 | 入院中・外来で倍率選択可能(Ⅰ型・Ⅱ型) | 主契約に自動セット(入院中20倍・外来5倍) | 手術保障を外す選択肢もあるチューリッヒが柔軟 |
| 入院一時金特約 | 最高20万円まで設定可能(短期入院に極めて強い) | 最高10万円程度が標準 | 日帰り入院・短期化が進む医療事情に合致 |
| 先進医療特約 | 通算2,000万円+一時金給付あり(10年更新/終身選択) | 通算2,000万円+一時金(終身) | 両社ともに業界最高水準の手厚さを確保 |
| 女性特有の手術・帝王切開 | 主契約または女性特約で異常分べん・帝王切開を完全カバー | 女性専用プラン(キュア・レディ)等で手厚く対応 | 出産リスクをカバーしたい20〜30代女性にも安心の設計 |
データを見ても明らかなように、チューリッヒ生命は固定費を削りながらも、短期入院化が進む現代医療に合わせた「入院一時金」を手厚く盛る設計で抜群のコストパフォーマンスを発揮します。
契約前に直視すべきチューリッヒ医療保険のデメリットと注意点
圧倒的な安さを誇るチューリッヒの終身医療保険ですが、合理性を追求しているからこそ生じるデメリットを把握しておく必要があります。
第一のデメリットは、「基本保障のみだと保障内容が極めて薄い」点です。主契約は実質的に「入院1日あたりの給付金」のみで構成されており、手術給付金や通院治療、先進医療特約などはすべてオプション扱いです。初心者が「月額数百円から加入できる」という広告の数字だけを見て契約すると、いざという時に十分な補償を受けられないリスクがあります。
第二の注意点は、「先進医療特約が10年更新型と終身型で分かれている」点です。保険料を安く見せるために10年更新型を選択すると、更新時の年齢や特約改定によって将来の保険料が跳ね上がるリスクを抱えることになります。生涯の安心を担保するならば、数円〜数十円の差を惜しまずに終身型を選択するのが鉄則です。
第三に、オンライン完結型の審査・告知手続きによるハードルの高さです。対面相談で担当者が告知書の記入を丁寧にサポートしてくれる従来型生保と異なり、告知事項の判断を自分自身で行う必要があります。過去5年以内の通院歴や健康診断での再検査指示を曖昧に処理すると、前述のように後日の給付金請求トラブルに直結します。

【実態検証】利用者のリアルな口コミ・評判と現場目線で見えた実像
SNSやネット掲示板、保険相談デスクの現場から集まるリアルな声を分析すると、評価は明確に「保険リテラシーの高さ」によって二分されています。
肯定的な評価で圧倒的に多いのは、「必要な保障だけをピンポイントで選べた」「他社から乗り換えて固定費が大幅に下がった」という声です。特に30代〜40代の子育て世代からは、「高額療養費制度があるため日額保障は最小限にし、差額ベッド代や雑費対策として入院一時金を10万円付けた合理的なプランが格安で作れた」と絶賛されています。また、女性の加入者からは「帝王切開での出産時に手術給付金と入院給付金が速やかに振り込まれ、自己負担が大幅に軽減された」という具体的な給付実績の報告が目立ちます。
一方で否定的な口コミの多くは、「請求手続きの書類提出がWeb経由でやや煩雑だった」「健康診断の数値を細かく確認され、審査に時間がかかった」という手続き面への不満です。これはチューリッヒ生命がリスク管理を厳格に行うことで全体の低保険料を維持している構造の裏返しでもあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や保障設計の観点から見ると、保険は「発生確率は低いが起きた時の金銭的ダメージが大きいリスク」に備えるためのツールです。チューリッヒ生命の医療保険は、この原則を最も忠実に体現できる商品設計となっています。
チューリッヒの医療保険を選ぶべき人
- 日本の公的医療保険制度(高額療養費制度など)を正しく理解している人
- 月々の保険料を1円でも削り、浮いた資金を新NISAなどの資産形成に回したい人
- 短期入院や日帰り手術に備えて「入院一時金」を手厚くカスタムしたい人
- 自分の過去の既往歴や健康状態を正確に把握し、虚偽なく告知できる人
加入に慎重になるべき・他社を検討すべき人
- パッケージ化された「全部入り」の手厚い保障に丸投げしておきたい人
- 告知事項に不安があり、担当者と対面で相談しながら審査を通したい人
- 契約後の各種手続きや請求をすべて担当者任せにしたい人
【チューリッヒ 医療 保険】に関するよくある質問(FAQ)
Q1:帝王切開での出産は給付金の対象になりますか?
A1:はい、対象になります。医師の指示による緊急帝王切開はもちろん、予定帝王切開であっても健康保険が適用される手術となるため、主契約の入院給付金および手術給付金特約(付加している場合)から給付金が支払われます。
Q2:健康診断で「要再検査」と言われましたが、審査に通りますか?
A2:指摘された項目や疾患の種類によって異なります。再検査を放置している状態では審査が保留または謝絶(加入不可)となる可能性が高いため、申込前に再検査を受診し、確定診断の結果をもとに正確に告知することが審査通過の近道です。
Q3:入院一時金特約は本当に必要ですか?
A3:現代の医療は平均在院日数が短縮化(日帰り〜数日入院)しているため、日額5,000円の入院給付金だけでは差額ベッド代や交通費を賄いきれないケースが増えています。入院初日にまとまった金額(5万〜10万円)が受け取れる入院一時金特約は、コスパの観点からも最も付加価値が高い特約の一つです。
まとめ:無駄を削ぎ落とした合理的な保障を求める現代人のベストバイ
チューリッヒ生命の医療保険は、「給付金が出ない」といった根拠のない不安を恐れる必要は一切ありません。その本質は、不要な保障を徹底的に削ぎ落とし、現代の医療実態に合わせた保障をオーダーメイド感覚で構築できる極めて合理的な終身医療保険です。
公的医療保険の手厚い日本において、過剰な医療保険に毎月高額な保険料を払い続けることは家計の大きな損失となります。自分のライフステージと健康状態を見極め、必要な特約を適切に選択したチューリッヒの医療保険は、将来の医療不安を最小限のコストで解消する強力な武器となるはずです。 (出典: チューリッヒ 医療 保険(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。